Materiał sponsorowany
Jak ograniczyć wydatki stałe bez obniżania standardu życia?
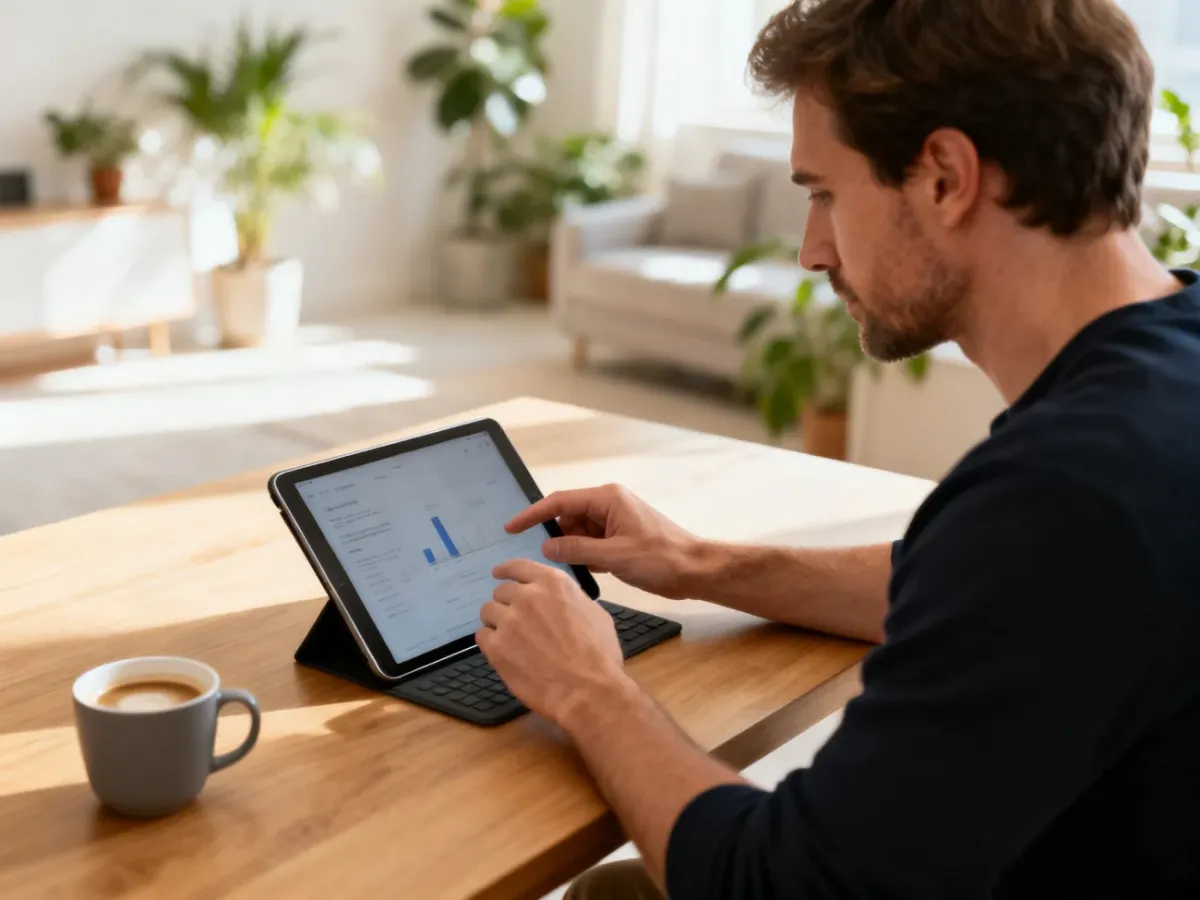
Jak ograniczyć wydatki stałe bez obniżania standardu życia? Zacznij od poznania swoich rachunków, nawyków i powtarzalnych obciążeń. Dobrze zaplanowany budżet pozwala znaleźć oszczędności bez rezygnowania z wygody, zdrowia czy ważnych przyjemności.
Jak przeprowadzić audyt domowego budżetu?
Najpierw zbierz wyciągi bankowe, rachunki, faktury i paragony z kilku ostatnich miesięcy. Sprawdź nie tylko wysokość opłat, lecz także ich częstotliwość. Wydatki stałe obejmują między innymi czynsz, raty, ubezpieczenia, internet, telefon, energię i inne media.
Podziel koszty na niezbędne, zmienne, fakultatywne oraz impulsywne. Taki podział pokazuje, które zobowiązania wymagają negocjacji, a które wynikają z przyzwyczajeń. W tabeli budżetowej warto zapisać także termin płatności i możliwość zmiany danej usługi.
Podczas analizy zadaj sobie kilka prostych pytań:
- które abonamenty są rzeczywiście używane,
- czy aktualny dostawca mediów oferuje konkurencyjne warunki,
- ile kosztują spontaniczne zakupy w skali miesiąca,
- które opłaty można połączyć albo zastąpić tańszą usługą.
Nie zmieniaj wszystkiego naraz. Wybierz najpierw rachunki, które są wysokie, powtarzalne i nie wpływają bezpośrednio na codzienny komfort. Mała korekta jednej umowy może przynieść większy efekt niż wiele uciążliwych wyrzeczeń.
Jak zmniejszyć rachunki bez obniżania komfortu?
Stałe wydatki często można ograniczyć przez zmianę warunków, a nie przez rezygnację z potrzebnej usługi. Porównaj oferty internetu, telefonu, ubezpieczenia i energii. Przed podpisaniem nowej umowy sprawdź okres wypowiedzenia, opłaty dodatkowe oraz cenę po zakończeniu promocji.
W domu zacznij od prostych zmian. Żarówki LED zużywają mniej prądu, a obniżenie temperatury ogrzewania podczas nieobecności ogranicza rachunki bez pogorszenia warunków w mieszkaniu. Warto też wyłączać urządzenia, których nie używasz, oraz kontrolować zużycie wody.
Najczęściej oszczędności przynoszą takie działania:
- rezygnacja z nieużywanych platform i abonamentów,
- zmiana taryfy energii na dopasowaną do rytmu dnia,
- porównanie kosztów kont bankowych i ubezpieczeń,
- łączenie zakupów oraz wybieranie produktów o dłuższym terminie przydatności,
- korzystanie z komunikacji miejskiej, roweru lub wspólnych dojazdów.
Jedzenie także nie musi oznaczać niższej jakości. Planuj posiłki, sprawdzaj zawartość szafek i przygotowuj listę zakupów. Produkty szybko psujące się kupuj w ilościach dopasowanych do potrzeb, a większe opakowania wybieraj tylko wtedy, gdy masz pewność, że zostaną wykorzystane.
Jak kontrolować wydatki każdego miesiąca?
Budżet powinien być prosty, czytelny i możliwy do prowadzenia przez wszystkich domowników. Możesz użyć arkusza kalkulacyjnego, aplikacji albo zwykłego zeszytu. Zapisuj planowane koszty przed rozpoczęciem miesiąca, a potem porównuj je z rzeczywistymi płatnościami.
Pomaga także metoda osobnych limitów dla poszczególnych kategorii. Możesz rozdzielić środki na mieszkanie, jedzenie, transport, zdrowie i rozrywkę. Gdy dana pula się kończy, odłóż zakup albo przenieś pieniądze z mniej ważnej kategorii.
Raz w miesiącu sprawdź:
- które rachunki wzrosły i dlaczego,
- czy nie pojawiły się nowe opłaty cykliczne,
- ile kosztowały zakupy impulsywne,
- czy udało się odłożyć choć niewielką nadwyżkę.
Stała kontrola pozwala reagować przed powstaniem zaległości. Gdy masz długi, nie unikaj kontaktu z wierzycielem. Czasem możliwa jest zmiana terminu płatności, rozłożenie należności albo renegocjacja warunków. Najpierw trzeba jednak znać pełny obraz własnych finansów.
Artykuł powstał przy współpracy z itsyourlife.pl.
Artykuł sponsorowany
Czytaj dalej w tym dziale
 AI: grafika wygenerowana przez AI
 AI: grafika wygenerowana przez AI
 AI: grafika wygenerowana przez AI
 AI: grafika wygenerowana przez AI